Antes de falar em investimentos, existe uma base que precisa estar sólida: o orçamento doméstico. Não importa quanto você ganha — sem entender para onde o dinheiro está indo, fica praticamente impossível economizar de forma consistente, montar uma reserva de emergência ou dar os primeiros passos como investidor.
Neste artigo, vamos apresentar um dos métodos mais simples e populares para organizar as finanças pessoais: o método 50-30-20. Vamos explicar como ele funciona e como aplicá-lo na prática, mesmo que você nunca tenha feito um orçamento na vida.
Índice
O que é o método 50-30-20
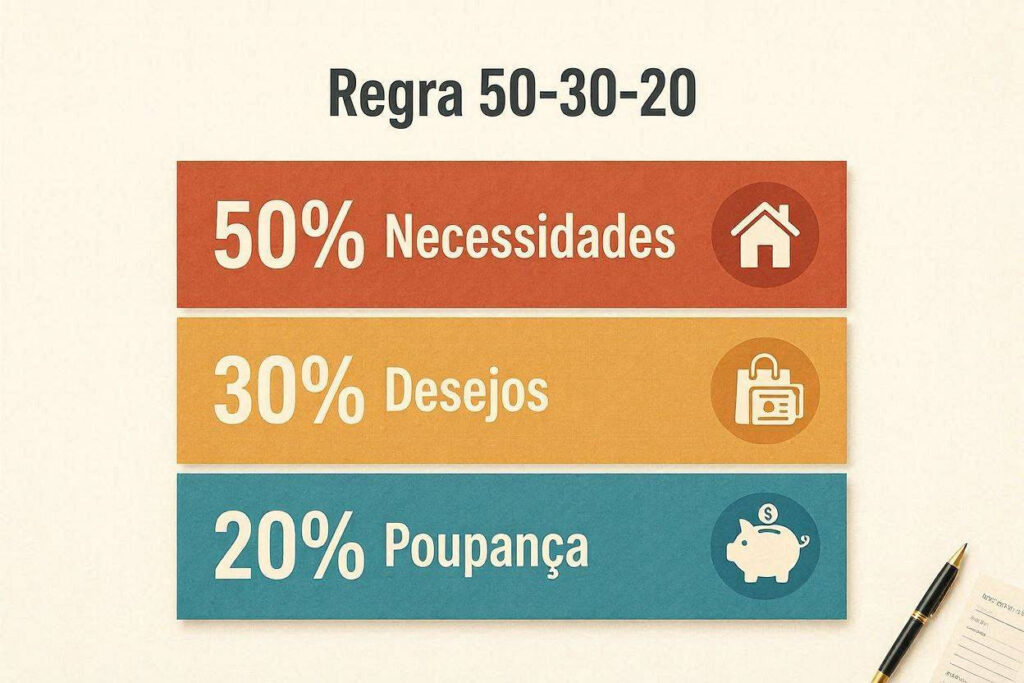
O método 50-30-20 é uma forma simplificada de dividir sua renda mensal líquida (o valor que efetivamente cai na sua conta, já descontados impostos e contribuições obrigatórias) em três categorias:
- 50% para necessidades básicas
- 30% para desejos pessoais
- 20% para poupança e investimentos
A grande vantagem desse método é a simplicidade: em vez de categorizar cada gasto em dezenas de subcategorias (o que costuma desanimar quem está começando a organizar as finanças), você só precisa pensar em três grandes grupos.
Categoria 1: Necessidades básicas (50%)
Essa fatia da sua renda deve cobrir tudo aquilo que é essencial para sua vida funcionar, independentemente de preferência pessoal. Alguns exemplos:
- Moradia (aluguel ou financiamento, condomínio, IPTU);
- Contas básicas (água, luz, gás, internet);
- Alimentação essencial (mercado);
- Transporte necessário para trabalho e compromissos;
- Saúde (plano de saúde, medicamentos de uso contínuo);
- Educação, quando obrigatória (como mensalidade escolar de filhos).
Se essa categoria estiver ultrapassando os 50% da sua renda, geralmente é sinal de que algo estrutural precisa ser revisto — como o valor do aluguel em relação à renda, por exemplo — e não apenas pequenos ajustes no dia a dia.
Categoria 2: Desejos pessoais (30%)
Aqui entram os gastos que tornam a vida mais agradável, mas que não são estritamente necessários para sua sobrevivência ou funcionamento básico:
- Lazer (cinema, streaming, viagens);
- Restaurantes e delivery além do essencial;
- Roupas além do necessário;
- Hobbies e assinaturas não essenciais;
- Presentes.
Vale destacar: o método 50-30-20 não propõe eliminar esses gastos — ele reconhece que ter uma vida equilibrada, com espaço para prazer e lazer, faz parte de uma relação saudável com o dinheiro. A ideia é apenas manter esses gastos dentro de um limite consciente.
Categoria 3: Poupança e investimentos (20%)
Essa é, para muita gente, a categoria mais importante — e também a mais frequentemente esquecida. Aqui entram:
- Reserva de emergência (até estar completa);
- Investimentos de longo prazo (Tesouro Direto, CDB, ações, FIIs);
- Quitação antecipada de dívidas (além do pagamento mínimo obrigatório, que entraria nas necessidades básicas).
Uma dica importante: trate essa parcela como uma “conta a pagar”, não como o que sobra no fim do mês. Se você só investir o que sobrar depois de gastar em tudo o mais, dificilmente vai conseguir manter os 20% de forma consistente.
Passo a passo para montar seu orçamento 50-30-20
- Calcule sua renda líquida mensal: some tudo o que efetivamente entra na sua conta, já descontados impostos, INSS e outras contribuições obrigatórias.
- Liste todos os seus gastos dos últimos 2-3 meses, usando extratos bancários e faturas de cartão como referência. Sem esse levantamento inicial, é impossível saber onde você realmente está gastando.
- Classifique cada gasto em uma das três categorias (necessidades, desejos, poupança/investimentos).
- Calcule o percentual atual de cada categoria em relação à sua renda total.
- Compare com a meta 50-30-20 e identifique os maiores desvios.
- Ajuste gradualmente, priorizando cortes na categoria de desejos pessoais antes de mexer nas necessidades básicas, que costumam ser mais difíceis de reduzir no curto prazo.
O que fazer se as contas não fecharem no 50-30-20
É bem comum, principalmente no início, que a proporção real dos seus gastos esteja bem diferente do 50-30-20 — especialmente a categoria de necessidades básicas ultrapassando os 50%. Algumas estratégias para se aproximar da meta:
- Revise contratos e assinaturas recorrentes, buscando opções mais em conta sem perder qualidade (como já falamos no artigo sobre economizar R$ 100);
- Negocie dívidas existentes, já que juros altos (como os do cheque especial) distorcem bastante o orçamento;
- Considere aumentar a renda, através de uma renda extra ou recolocação profissional, se os cortes de gastos não forem suficientes;
- Ajuste a proporção temporariamente, reduzindo a parcela de investimentos para 10-15% no curto prazo, enquanto reorganiza as necessidades básicas, com o objetivo de voltar aos 20% assim que possível.
O 50-30-20 é uma regra rígida?
Não. O método funciona melhor como um ponto de partida e referência, não como uma regra inflexível que precisa ser seguida à risca todos os meses. Cada realidade financeira é diferente — quem mora em uma cidade com custo de vida muito alto, por exemplo, pode ter dificuldade em manter as necessidades básicas em apenas 50% da renda, especialmente no início da jornada de organização financeira.
O mais importante não é acertar a proporção exata logo de cara, mas sim ganhar consciência de para onde o dinheiro está indo e ir ajustando, mês após mês, na direção de um equilíbrio mais saudável.
Ferramentas para colocar em prática
Você não precisa de nenhuma ferramenta sofisticada para começar:
- Uma planilha simples (Google Sheets ou Excel) já resolve bem;
- Aplicativos de controle financeiro gratuitos também facilitam a categorização automática de gastos, principalmente para quem usa muito cartão de crédito e Pix;
- Até um caderno físico, para quem prefere anotar manualmente, pode funcionar — o importante é a consistência do hábito, não a ferramenta escolhida.
Considerações finais
O método 50-30-20 é uma porta de entrada simples e acessível para quem nunca organizou as próprias finanças. Ele não exige planilhas complexas nem controle milimétrico de cada centavo — apenas uma visão geral de para onde o dinheiro está indo, dividida em três categorias fáceis de entender.
Depois de dominar essa estrutura básica, você pode evoluir para métodos mais detalhados de controle financeiro, se sentir necessidade. Mas para quem está começando, o mais importante é sair da inércia e dar o primeiro passo — mesmo que o orçamento inicial esteja longe da proporção ideal.
Este artigo tem caráter educativo e não constitui recomendação financeira personalizada. Avalie sua situação específica antes de tomar decisões financeiras importantes.